বিশেষ প্রতিবেদন
মোঃ আল রশিদ
২১ অক্টোবর ২০২৬
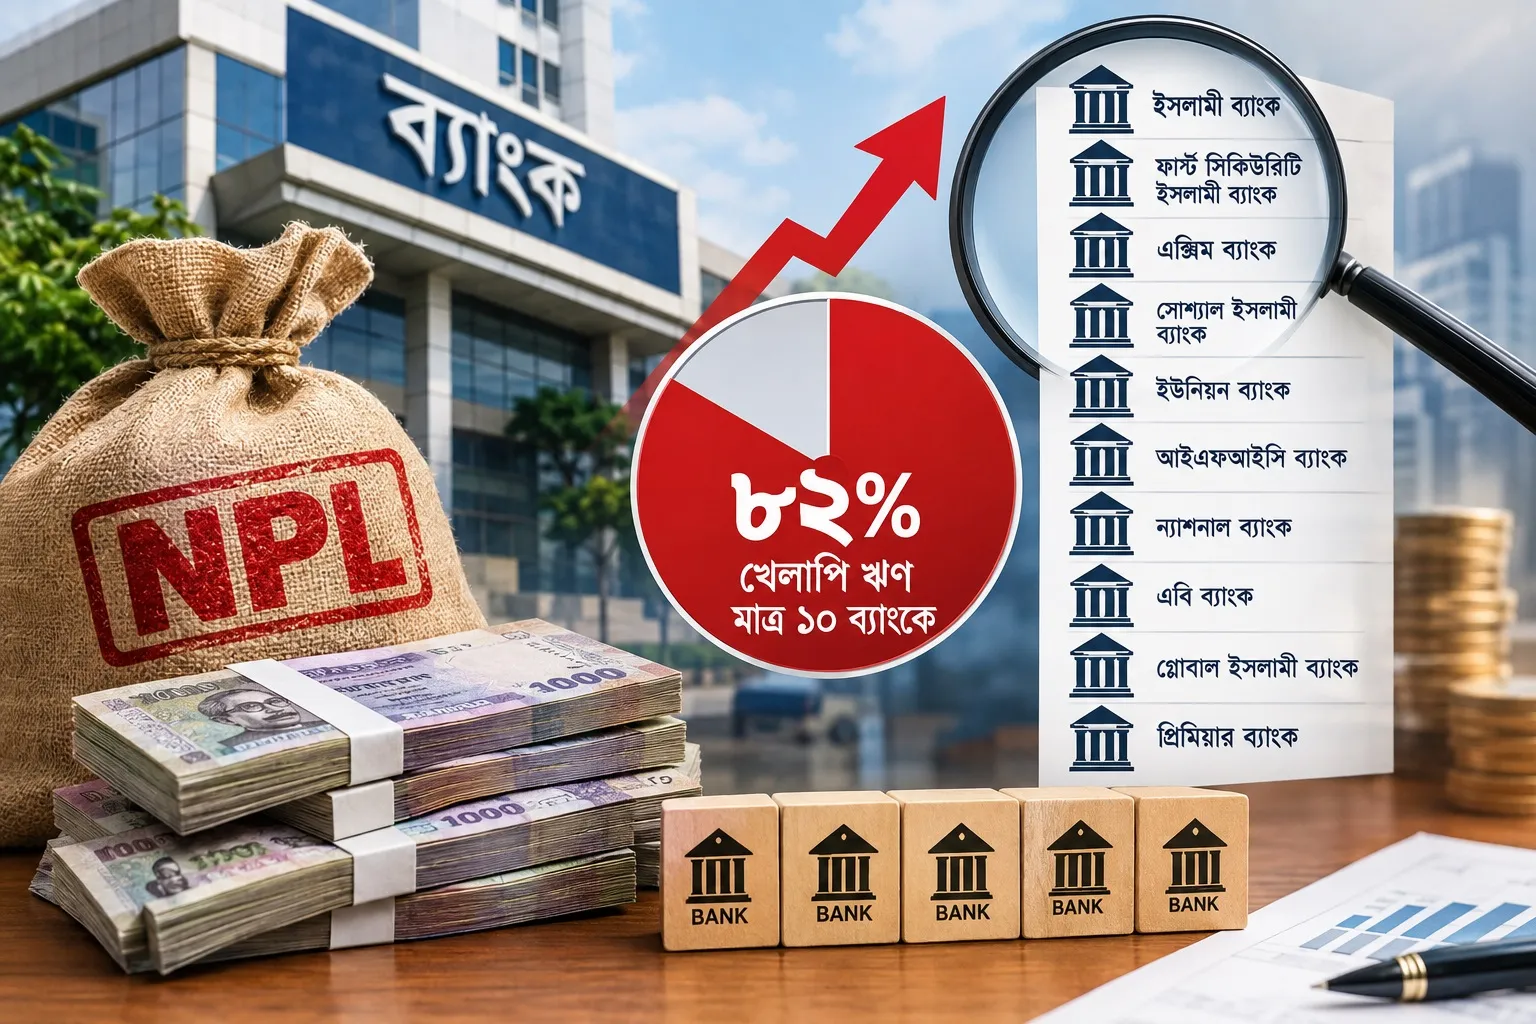
দেশের ব্যাংক খাতের আর্থিক দুর্বলতা আরও স্পষ্ট হয়ে উঠেছে কর বিবরণীর তথ্যেও। সর্বশেষ কর নির্ধারণী বছরে দেশের ৬২টি বাণিজ্যিক ব্যাংকের মধ্যে ৪০টি লোকসান দেখিয়েছে। অন্যদিকে, মুনাফার তথ্য দিয়েছে ২২টি ব্যাংক। পরবর্তী করবর্ষের চিত্র আরও উদ্বেগজনক। ওই সময়ে ২১টি ব্যাংকের সম্মিলিত লোকসান দাঁড়িয়েছে প্রায় ৩৮ হাজার ২০০ কোটি টাকা। বাংলাদেশ কৃষি ব্যাংকের তথ্য এ হিসাবের বাইরে রয়েছে।
ব্যাংকগুলোর কর বিবরণী বিশ্লেষণে দেখা যায়, একদিকে দুর্বল ব্যবসায়িক কার্যক্রম ও বেসরকারি খাতে ঋণ প্রবৃদ্ধির মন্থরতা ব্যাংকের আয়কে চাপে ফেলছে, অন্যদিকে খেলাপি ঋণ, ঋণের বিপরীতে অর্থ সংরক্ষণের চাপ এবং সুশাসনের ঘাটতি আর্থিক পরিস্থিতিকে আরও জটিল করে তুলছে। ফলে ব্যাংক খাতের মুনাফা ও সরকারের কর রাজস্ব—উভয় ক্ষেত্রেই দীর্ঘমেয়াদি প্রভাব পড়ার আশঙ্কা তৈরি হয়েছে।
জাতীয় রাজস্ব বোর্ডের (এনবিআর) অভ্যন্তরীণ মূল্যায়নে ব্যাংক খাত থেকে কর আদায় এবং ভবিষ্যৎ কর আহরণের সম্ভাবনা বিশ্লেষণ করা হয়েছে। ওই মূল্যায়নের তথ্য অনুযায়ী, ২০২৫-২৬ কর নির্ধারণী বছরে ৬২টি বাণিজ্যিক ব্যাংকের মধ্যে ৪০টি লোকসানের তথ্য দিয়েছে। বাকি ২২টি ব্যাংক মুনাফা দেখিয়েছে এবং বিভিন্ন পরিমাণে কর দিয়েছে। তবে মুনাফা দেখানো কয়েকটি ব্যাংকের আর্থিক অবস্থারও অবনতি হয়েছে।
পরবর্তী ২০২৬-২৭ কর নির্ধারণী বছরের চিত্রে দুর্বলতা আরও প্রকট হয়েছে। আগের বছর মুনাফায় থাকা ২২টি ব্যাংকের মধ্যে ১১টি পরবর্তী বছরে লোকসানে পড়েছে। এ সময়ে ২১টি ব্যাংক লোকসান দেখিয়েছে। এসব ব্যাংকের সম্মিলিত লোকসান প্রায় ৩৮২ বিলিয়ন টাকা, অর্থাৎ ৩৮ হাজার ২০০ কোটি টাকা। বাংলাদেশ কৃষি ব্যাংকের তথ্য পাওয়া না যাওয়ায় এ হিসাবের মধ্যে প্রতিষ্ঠানটিকে অন্তর্ভুক্ত করা হয়নি।
রাষ্ট্রায়ত্ত জনতা ব্যাংকসহ কয়েকটি ব্যাংকের মুনাফা থেকে লোকসানে চলে যাওয়ার তথ্যও মূল্যায়নে উঠে এসেছে। আগে যেসব ব্যাংক তুলনামূলকভাবে লাভজনক ছিল, সেগুলোর আর্থিক অবস্থার অবনতি ব্যাংক খাতের স্থিতিশীলতা নিয়ে নতুন করে উদ্বেগ সৃষ্টি করেছে।
তবে লোকসান দেখালেই কোনো ব্যাংক কর দেয়নি—এমন ধারণা সঠিক নয়। এনবিআরের একজন জ্যেষ্ঠ কর কর্মকর্তার মতে, লোকসানে থাকা ব্যাংকও বিভিন্ন উৎসে কর এবং লেনদেনভিত্তিক করের কারণে অর্থ পরিশোধ করতে পারে। বন্ড বিক্রির আয় থেকে উৎসে কাটা করও এর মধ্যে রয়েছে। ফলে কোনো প্রতিষ্ঠানের মুনাফা কমে যাওয়া বা লোকসান হওয়া মানেই নির্দিষ্ট করবর্ষে তার কর পরিশোধ শূন্য হয়ে যাওয়া নয়।
এ বিষয়ে আয়কর বিভাগের বৃহৎ করদাতা ইউনিটের সাবেক কমিশনার অপূর্ব কান্তি দাসের বক্তব্য অনুযায়ী, কোম্পানির ব্যবসায়িক আয় এবং সিকিউরিটিজ বা ঋণপত্র থেকে অর্জিত আয় কর নির্ধারণের ক্ষেত্রে আলাদাভাবে বিবেচিত হতে পারে। এ কারণে লোকসান থাকা সত্ত্বেও কোনো ব্যাংককে কর দিতে দেখা যায়। খেলাপি ঋণের বিপরীতে সংরক্ষিত অর্থের বিষয়টিও কর হিসাবের ক্ষেত্রে প্রভাব ফেলতে পারে।
ব্যাংক খাত থেকে কর আদায়ের তথ্যের মধ্যে একটি গুরুত্বপূর্ণ দিক হলো, লোকসানের মধ্যেও অনেক ব্যাংকের কর পরিশোধ অব্যাহত রয়েছে। তবে এ অর্থের সবটুকু মুনাফার ওপর আরোপিত কর নয়। উৎসে কর ও লেনদেনভিত্তিক করের মতো উপাদান এতে ভূমিকা রাখতে পারে। তাই শুধু কর পরিশোধের পরিমাণ দিয়ে কোনো ব্যাংকের প্রকৃত আর্থিক সক্ষমতা মূল্যায়ন করা যায় না।
কর বিবরণীতে লোকসানের তথ্য বাড়তে থাকলে ব্যাংকগুলোর আয় সৃষ্টির সক্ষমতা, ঋণ আদায় এবং পরিচালন দক্ষতা নিয়ে প্রশ্ন তৈরি হয়। ব্যাংকের মুনাফা কমে গেলে নতুন মূলধন গঠন, ঝুঁকি মোকাবিলায় অর্থ সংরক্ষণ এবং ঋণ কার্যক্রম সম্প্রসারণের সক্ষমতাও চাপে পড়তে পারে। একই সঙ্গে সরকারের কর রাজস্বের সম্ভাব্য প্রবৃদ্ধিও বাধাগ্রস্ত হতে পারে।
মূল্যায়নে দেখা যায়, ব্যাংক খাতে করদাতাদের মধ্যে রাষ্ট্রায়ত্ত সোনালী ব্যাংক অন্যতম শীর্ষ অবস্থানে রয়েছে। এর পরেই রয়েছে ডাচ্-বাংলা ব্যাংক। বেসরকারি ব্যাংকগুলোর মধ্যে ব্র্যাক ব্যাংক উল্লেখযোগ্য পরিমাণ কর দিয়েছে। এ ছাড়া পূবালী ব্যাংক, এইচএসবিসি, সিটি ব্যাংক, ইস্টার্ন ব্যাংক, অগ্রণী ব্যাংক, শাহজালাল ইসলামী ব্যাংক, উত্তরা ব্যাংক ও প্রাইম ব্যাংক শীর্ষ করদাতা ব্যাংকের তালিকায় রয়েছে।
তবে বেশি কর দেওয়া মানেই সংশ্লিষ্ট ব্যাংকের সামগ্রিক আর্থিক স্বাস্থ্য ভালো—এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। করের ধরন, আয়-ব্যয়ের হিসাব, খেলাপি ঋণের পরিমাণ, প্রভিশন সংরক্ষণ এবং মূলধন পর্যাপ্ততার মতো সূচক একসঙ্গে বিশ্লেষণ করেই ব্যাংকের প্রকৃত অবস্থা নিরূপণ করতে হয়।
সোনালী ব্যাংকের সাবেক চেয়ারম্যান মুসলিম চৌধুরীর মতে, ব্যাংক খাতের সংকট কাটাতে বড় ধরনের নীতিগত পরিবর্তন প্রয়োজন। বিশেষ করে সুশাসন ও মালিকানা কাঠামোয় সংস্কার ছাড়া এ সংকটের স্থায়ী সমাধান কঠিন। তাঁর বক্তব্যে অর্থ পাচার এবং পর্যাপ্ত জামানত ছাড়াই ঋণ বিতরণকে ব্যাংক খাতের বড় সমস্যা হিসেবে চিহ্নিত করা হয়েছে।
তিনি বলেন, অনেক ক্ষেত্রে প্রকল্পের নামে ঋণ বিতরণ করা হলেও অর্থ প্রকৃতপক্ষে সংশ্লিষ্ট প্রকল্পে বিনিয়োগ করা হয়নি। বরং অর্থ অন্যত্র সরিয়ে বিদেশে পাচার করা হয়েছে বলে তাঁর অভিযোগ। এ ধরনের অনিয়ম ব্যাংকের সম্পদের মান নষ্ট করে এবং ঋণ আদায়ের সম্ভাবনা কমিয়ে দেয়।
মুসলিম চৌধুরী আরও বলেন, ইসলামী ব্যাংকের প্রতি আমানতকারীদের আস্থা কমে যাওয়ার সময় অনেকে সোনালী ব্যাংকে অর্থ স্থানান্তর করেন। অতিরিক্ত আমানত থেকে পাওয়া অর্থ সোনালী ব্যাংক ট্রেজারি বিল ও ট্রেজারি বন্ডে বিনিয়োগ করে মুনাফা অর্জন করেছে। তাঁর ব্যাখ্যায়, ট্রেজারি ব্যবস্থাপনা থেকে আয় ব্যাংকের মুনাফা ধরে রাখতে ভূমিকা রেখেছে।
এ বক্তব্য ব্যাংকগুলোর আর্থিক ফলাফলে আরেকটি গুরুত্বপূর্ণ বিষয় সামনে আনে। সব ব্যাংকের আয় একই উৎস থেকে আসে না। কোনো ব্যাংক ঋণ কার্যক্রম থেকে ভালো আয় করতে পারে, আবার কোনো ব্যাংক সরকারি সিকিউরিটিজে বিনিয়োগ করে আয় বাড়াতে পারে। ফলে একটি ব্যাংকের মুনাফার উৎস ও স্থায়িত্ব মূল্যায়ন করাও জরুরি।
ব্যাংক খাতের দুর্বলতা দীর্ঘায়িত হলে এর প্রভাব শুধু আর্থিক প্রতিষ্ঠানের মধ্যে সীমাবদ্ধ থাকে না। বেসরকারি খাতে ঋণপ্রবাহ কমে যাওয়া, বিনিয়োগ সিদ্ধান্তে অনিশ্চয়তা এবং নতুন শিল্প স্থাপনে অর্থায়নের সীমাবদ্ধতা তৈরি হতে পারে। ব্যাংকগুলো যদি পুরোনো ঋণ আদায় ও লোকসান সামাল দিতে বেশি মনোযোগী হয়, তাহলে উৎপাদনশীল খাতে নতুন ঋণ দেওয়ার সক্ষমতাও সংকুচিত হওয়ার ঝুঁকি থাকে।
এ ছাড়া খেলাপি ঋণের বিপরীতে পর্যাপ্ত অর্থ সংরক্ষণ, মূলধন ঘাটতি পূরণ এবং আর্থিক প্রতিবেদন স্বচ্ছ রাখার প্রয়োজনীয়তা বাড়ে। দুর্বল ব্যাংকের ওপর নজরদারি জোরদার না হলে আমানতকারীদের আস্থা ক্ষতিগ্রস্ত হওয়ার আশঙ্কাও উড়িয়ে দেওয়া যায় না। এ কারণে ব্যাংকগুলোর কর বিবরণীকে শুধু রাজস্ব আদায়ের হিসাব হিসেবে না দেখে বৃহত্তর আর্থিক পরিস্থিতির একটি গুরুত্বপূর্ণ নির্দেশক হিসেবে বিবেচনা করা প্রয়োজন।
বিশেষজ্ঞদের মতে, ব্যাংক খাতের স্থিতিশীলতা ফেরাতে ঋণ বিতরণে স্বচ্ছতা, খেলাপি ঋণ আদায়ে কার্যকর উদ্যোগ, অর্থ পাচার প্রতিরোধ এবং পরিচালনা পর্ষদের জবাবদিহি নিশ্চিত করা জরুরি। একই সঙ্গে ব্যাংকভিত্তিক আর্থিক তথ্য নিয়মিত প্রকাশ ও নিরীক্ষার মাধ্যমে প্রকৃত লোকসানের কারণ চিহ্নিত করা প্রয়োজন।
সব মিলিয়ে, লোকসানে থাকা ব্যাংকের সংখ্যা এবং পরবর্তী করবর্ষে সম্মিলিত লোকসানের পরিমাণ আর্থিক খাতের দুর্বলতার একটি গুরুত্বপূর্ণ সংকেত। তবে সংকটের গভীরতা বুঝতে কর বিবরণীর পাশাপাশি ব্যাংকগুলোর নিরীক্ষিত আর্থিক প্রতিবেদন, খেলাপি ঋণের হিসাব, প্রভিশন ঘাটতি ও মূলধন পরিস্থিতিও বিশ্লেষণ করতে হবে। কার্যকর সংস্কার ও সুশাসন নিশ্চিত করা না গেলে ব্যাংক খাতের এই চাপ দেশের বিনিয়োগ, কর্মসংস্থান এবং সামগ্রিক অর্থনৈতিক কর্মকাণ্ডেও নেতিবাচক প্রভাব ফেলতে পারে।
আ র / এনজি